Un propriétaire qui sort sa Porsche 911 Targa de 1978 trois week-ends par an n’a pas les mêmes besoins qu’un collectionneur qui stocke une Citroën DS dans un garage chauffé en attendant une vente aux enchères. Les options d’assurance pour un véhicule de collection se choisissent d’abord en fonction de l’usage réel, du mode de stationnement et de la valeur du véhicule, pas en cochant les mêmes cases qu’un contrat auto classique.
Valeur agréée ou valeur déclarée : le piège à vérifier avant de signer
Selon le contrat, l’indemnisation peut être calculée à partir de la valeur du véhicule avant le sinistre ou d’une valeur convenue à la souscription. Pour une voiture de collection, une estimation doit notamment tenir compte de l’état, de la rareté, des travaux de restauration et du marché du modèle. Une cote généraliste ne suffit pas toujours à refléter ces particularités.
Il faut distinguer valeur agréée et valeur déclarée. Une valeur agréée est convenue avec l’assureur, selon les modalités prévues au contrat, souvent à partir d’une expertise. Elle ne dispense pas de vérifier les franchises, exclusions et conditions d’indemnisation. Une valeur simplement déclarée par le propriétaire ne garantit pas, à elle seule, le versement de cette somme en cas de sinistre.
Concrètement, on privilégie la valeur agréée dès que le véhicule a fait l’objet de travaux significatifs. Un dossier solide (photos datées, factures de pièces, rapport d’un expert automobile agréé) permet de défendre cette valeur lors de la souscription. Demandez à l’assureur quand actualiser l’estimation et quels justificatifs transmettre après une restauration ou une évolution de la valeur du véhicule.
Pour comparer les protections disponibles, AXA Passion présente des solutions consacrées aux véhicules de collection. Examinez les garanties, les conditions d’accès et les modalités d’indemnisation de l’offre retenue avant de souscrire.
Garanties collection et usage réel : ce qui change par rapport à un contrat auto classique
Un contrat de véhicule de collection n’est pas un contrat tous risques repackagé. La responsabilité civile reste obligatoire, y compris pour un véhicule qui ne roule jamais sur route ouverte. Au-delà de ce socle légal, les options se structurent différemment.
Les garanties qui comptent vraiment
- Vol et tentative de vol : les voitures anciennes sont des cibles régulières car elles disposent rarement de systèmes antivol modernes. Vérifier que le contrat couvre aussi le vol de pièces détachées (compteur, volant, rétroviseurs d’époque), souvent plus difficiles à remplacer que le véhicule lui-même.
- Incendie et événements climatiques : un véhicule stocké dans un garage reste exposé à différents risques. Vérifiez les événements couverts et demandez séparément quelles protections s’appliquent pendant un transport sur remorque.
- Assistance et remorquage spécialisé : un dépanneur classique qui treuille une voiture de collection sans précaution peut causer des dégâts irréversibles. Certains contrats prévoient un remorquage sur plateau avec opérateur formé aux véhicules anciens.
- Bris de glace adapté : sur un véhicule dont le pare-brise n’est plus fabriqué, le remplacement passe par un vitrier spécialisé ou une pièce d’occasion. Le contrat doit couvrir ce surcoût.
Les conditions d’usage à ne pas négliger
Les conditions varient selon les assureurs : usage occasionnel, trajets autorisés, conducteurs admis, kilométrage ou présence d’un autre véhicule peuvent faire partie des critères. Déclarez votre usage réel et demandez comment signaler un changement. Les conséquences d’un écart s’apprécient selon les circonstances et les dispositions du contrat.
Autre point à clarifier avant la souscription : les rallyes de régularité et sorties sur circuit ne sont pas automatiquement couverts. Certains contrats les incluent, d’autres les excluent formellement. Si on participe régulièrement à ce type d’événement, il faut obtenir une confirmation écrite de la couverture.
Carte grise collection et contrat d’assurance : deux démarches indépendantes
Le statut administratif du véhicule et le contrat d’assurance sont distincts. D’après Service Public, la mention « véhicule de collection » suppose notamment un véhicule âgé d’au moins 30 ans, dont la production a cessé et dont les caractéristiques techniques n’ont pas été modifiées. Une attestation peut être établie par le constructeur, son représentant en France ou la FFVE. Pour une voiture de collection de moins de 3,5 tonnes mise en circulation à partir de 1960, le contrôle technique est généralement requis tous les cinq ans ; des exceptions existent selon l’usage et la date de mise en circulation. Vérifiez aussi les règles locales de circulation applicables au trajet envisagé.
Un véhicule peut être assuré en contrat collection sans disposer de cette carte grise spécifique. Inversement, posséder la carte grise collection ne donne pas automatiquement accès à un contrat spécialisé : chaque assureur applique ses propres critères d’éligibilité. À titre d’exemple, la page AXA consacrée à l’assurance collection indique un âge minimum de 20 ans pour le véhicule. Les autres critères restent à vérifier auprès de l’assureur.
Assurance collection spécialisée ou contrat auto classique : critères de choix concrets
Le contrat auto standard convient si le véhicule ancien sert encore de moyen de transport régulier, sans restriction kilométrique, et que sa valeur marchande reste modeste. Comparez alors les garanties d’un contrat classique avec celles d’un contrat spécialisé, sans présumer qu’une formule répond à tous les besoins.
Le contrat collection devient pertinent dès que l’un de ces critères s’applique :
- Le véhicule a une valeur supérieure à sa cote théorique (restauration, rareté, provenance documentée)
- On roule peu, et on veut une prime adaptée à un usage occasionnel
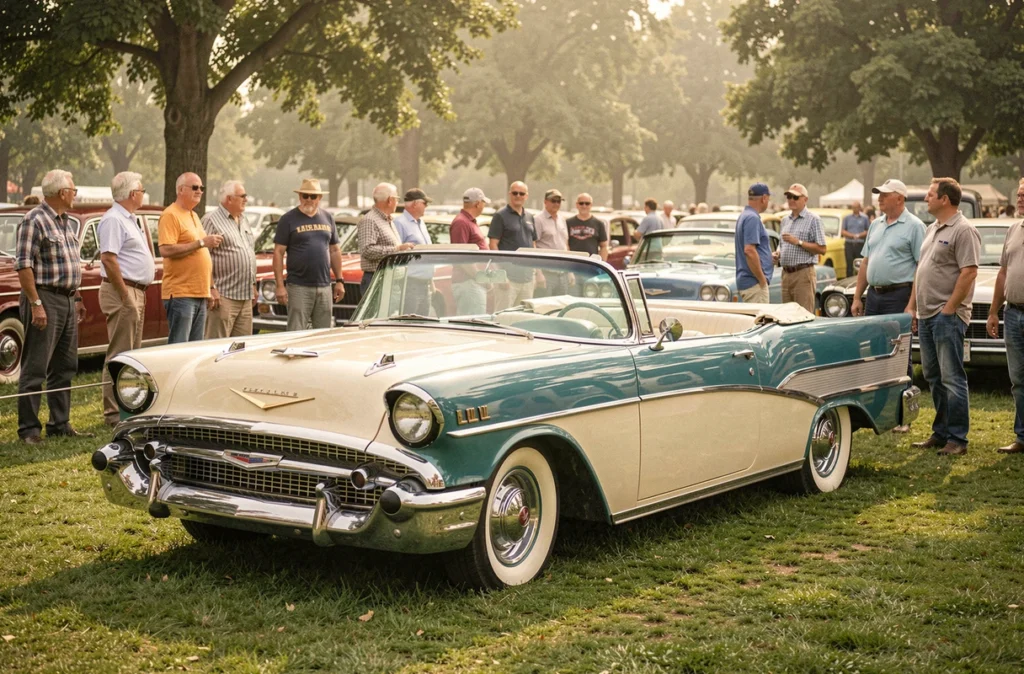
- On participe à des rassemblements, rallyes de régularité ou expositions
- Le véhicule nécessite des pièces introuvables en circuit classique, ce qui rend la garantie bris de glace et dommages plus complexe
Le tarif ne doit pas être le seul critère : comparez les garanties, les franchises, les exclusions et l’usage autorisé. Une prime plus basse ne signifie pas une protection équivalente si les conditions diffèrent.
Le choix final dépend aussi du nombre de véhicules dans la collection. Les contrats multi-véhicules permettent de regrouper plusieurs automobiles anciennes sous un seul contrat, avec des conditions tarifaires à comparer à celles de contrats séparés. Ce point mérite d’être abordé dès le premier échange avec l’assureur, car tous ne proposent pas cette option.
Comparer les options et demander un devis adapté
Une offre d’assurance voiture collection peut proposer plusieurs niveaux de garanties. La page AXA distingue notamment une formule de base, une protection incluant incendie, vol et événements climatiques, et une formule avec dommages tous accidents. Vérifiez les conditions détaillées de la formule choisie, les franchises et les limites de chaque garantie avant de comparer le prix.
FAQ : assurer un véhicule de collection
Faut-il une carte grise collection pour souscrire un contrat spécialisé ?
Pas nécessairement. Le statut administratif et les critères de l’assureur sont distincts. AXA précise que l’absence de certificat d’immatriculation collection n’empêche pas, à elle seule, de souscrire son offre pour un véhicule remplissant ses conditions.
Quelles garanties examiner pour une voiture qui reste au garage ?
Vérifiez d’abord la responsabilité civile, puis la couverture du vol, de l’incendie et des événements climatiques selon les risques du lieu de stockage. Consultez les conditions du contrat plutôt que de supposer que le garage ou l’absence de circulation protège de tous les sinistres.
Comment préparer une demande de devis ?
Réunissez les informations sur le véhicule, son état, sa valeur, son stationnement et son usage. Ajoutez les justificatifs de restauration ou d’expertise disponibles et précisez les sorties ou événements envisagés. Demandez une réponse écrite sur les usages autorisés et les conditions d’indemnisation.