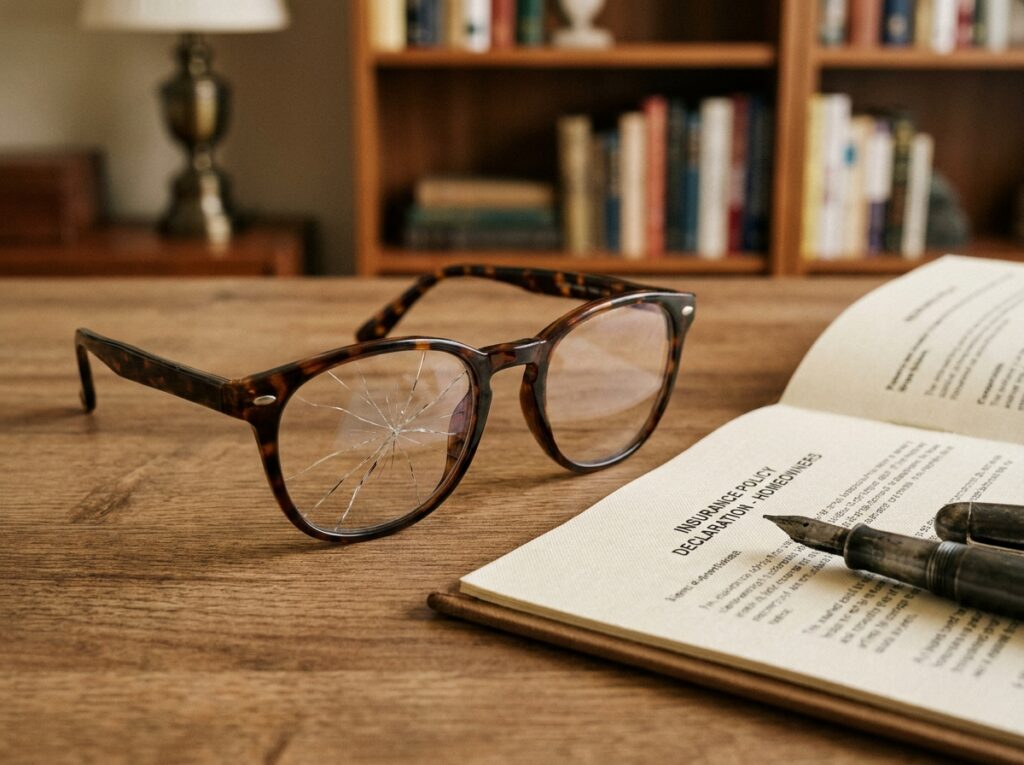
Une paire de lunettes de vue représente un poste de dépense optique significatif, et la casse, la perte ou le vol peuvent survenir à tout moment. Plusieurs contrats d’assurance peuvent intervenir selon les circonstances exactes du sinistre, mais aucun ne couvre l’ensemble des scénarios.
Pour faire vérifier l’état de montures récentes ou obtenir un diagnostic rapide, un opticien à Limoges centre-ville peut examiner la paire et orienter vers la bonne démarche.
Comprendre quel mécanisme actionner dans chaque cas évite des démarches inutiles et accélère le remplacement.
Garantie légale de conformité et garantie opticien : deux protections distinctes
Avant de chercher une assurance, la première question porte sur l’origine de la casse. Si les lunettes se brisent sans choc, par exemple une branche qui cède lors d’un usage normal, le problème relève potentiellement de la garantie légale de conformité.
Le recours s’adresse alors directement au vendeur, pas à un assureur.
Cette garantie, prévue par le Code de la consommation, couvre un défaut anormal du produit. Elle est distincte de la garantie commerciale qu’un opticien peut proposer au moment de l’achat.
La garantie commerciale de l’opticien obéit à des conditions propres à chaque enseigne : durée limitée, nombre de remplacements plafonné, franchise éventuelle. Ces engagements figurent dans le document remis à l’achat.
Cette garantie ne doit pas être confondue avec une assurance tous risques : elle couvre généralement la casse accidentelle, rarement la perte ou le vol.
Responsabilité civile et assurance habitation : casse par un tiers et vol
Quand un tiers casse les lunettes, c’est la responsabilité civile de cette personne qui entre en jeu, via son propre contrat d’assurance habitation. Ce mécanisme ne fonctionne que dans un sens : il indemnise les dommages causés à autrui, jamais ceux que l’assuré s’inflige à lui-même.
Pour obtenir un remboursement, il faut constituer un dossier comprenant plusieurs pièces :
- La facture d’achat originale de la paire endommagée, qui établit la valeur des lunettes
- Des photos montrant clairement la casse et, si possible, un constat décrivant les circonstances
- La facture de remplacement, pour chiffrer le préjudice réel
Un vol par négligence (lunettes oubliées sur une table de café, par exemple) est rarement couvert.
Perte de lunettes : le cas le plus mal couvert
La perte simple ne donne lieu à aucune indemnisation dans la plupart des contrats d’assurance habitation.
Ni la Sécurité sociale ni la majorité des mutuelles ne prennent en charge la perte elle-même.
Elles financent l’achat d’une nouvelle paire sur prescription, selon les conditions habituelles de renouvellement, mais pas au titre de la perte.
Carte bancaire et assurance scolaire : deux couvertures méconnues
Les cartes bancaires haut de gamme incluent parfois une assistance médicale à l’étranger qui peut prendre en charge le remplacement de lunettes perdues ou cassées hors de France. Cette couverture ne fonctionne pas sur le territoire national et se limite aux déplacements à l’étranger.
Accord préalable : un piège fréquent
Quel que soit le contrat mobilisé, certains assureurs exigent un accord écrit avant toute commande de remplacement. Commander une nouvelle paire puis envoyer la facture peut entraîner un refus de prise en charge.
La bonne pratique consiste à déclarer le sinistre, attendre la validation et seulement ensuite passer commande chez l’opticien.
Mutuelle santé et renouvellement optique : conditions de remboursement
La mutuelle santé intervient pour le remboursement d’un nouvel équipement optique, mais selon un calendrier précis. Le renouvellement est possible tous les deux ans pour les adultes dont la correction n’a pas changé. En cas d’évolution de la vue, un renouvellement anticipé peut être accepté sur présentation d’une ordonnance actualisée.
- Vérifier la date du dernier remboursement optique pour savoir si le délai de renouvellement est écoulé
- Conserver l’ordonnance en cours de validité (trois ans pour un adulte, un an pour un enfant de moins de seize ans)
- Demander un devis détaillé séparant monture et verres, car les plafonds de remboursement s’appliquent différemment à chaque élément
Chaque sinistre optique mobilise un mécanisme différent, et aucune assurance unique ne couvre la totalité des risques. Identifier le bon interlocuteur, réunir les pièces justificatives avant de commander et vérifier l’exigence d’accord préalable sont les trois réflexes qui évitent un refus de remboursement.